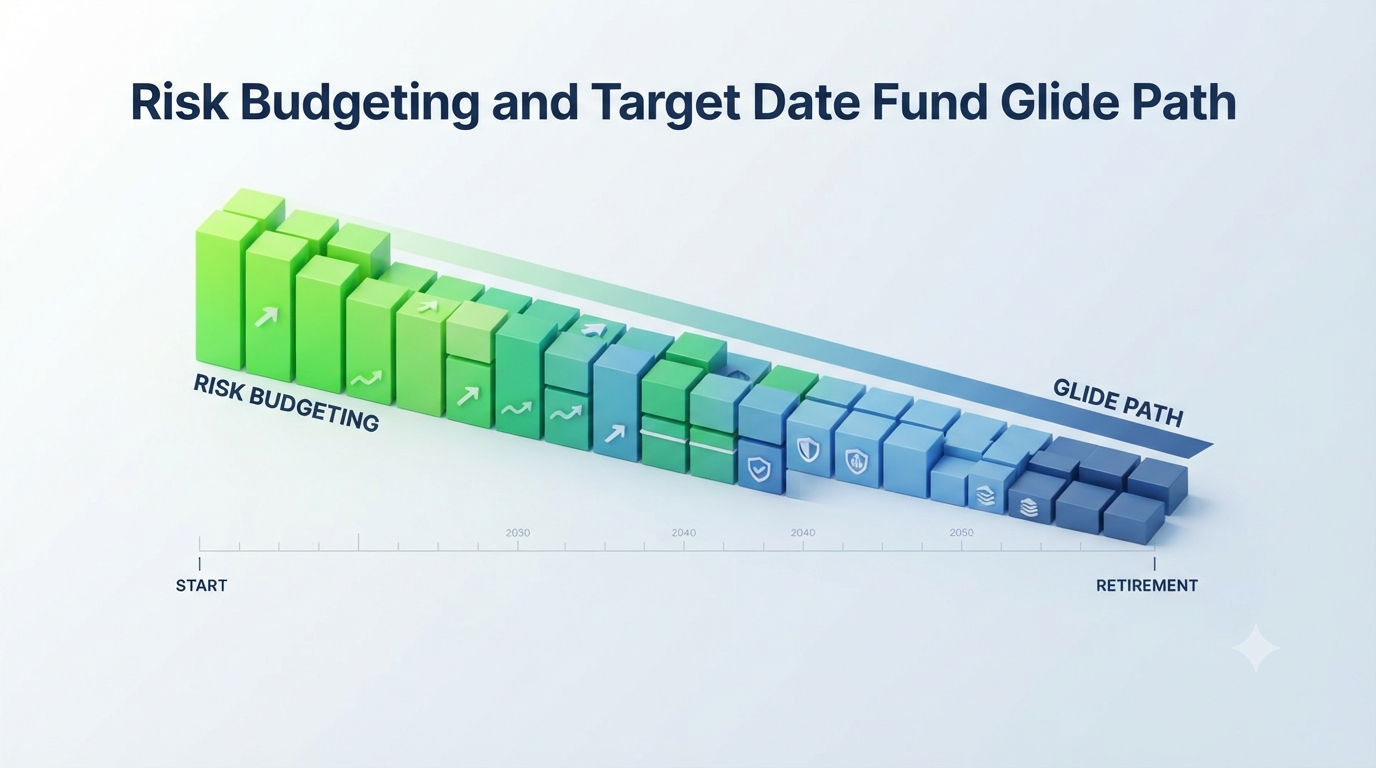
자산 운용 계획의 일부인 자산 배분을 할 때 많은 투자자가 “주식 50%, 채권 50%”처럼 투자 금액(자본)을 나누는 데 집중합니다. 하지만 Risk Budgeting에서는 금액 기준이 아닌 ‘위험(Risk)’의 예산(Budget)을 나누는 것에서 시작됩니다.
이번 글에서는 자산 배분의 핵심 리스크 관리 기법인 리스크 버젯팅(Risk Budgeting)과, 이를 알아서 수행해 주는 연금 자산 관리의 필살기 TDF(Target Date Fund)의 활용법을 정리해 드립니다.
1. 리스크 버젯팅(Risk Budgeting)이란?
리스크 버젯팅(위험 예산 배분)은 포트폴리오 전체가 감당할 수 있는 총위험(표준편차, MDD 등)의 한도를 먼저 정한 뒤, 각 자산군이 전체 위험에 기여하는 비중(Risk Contribution)을 배분하는 기법입니다.
💡 자산 배분도 위험(변동성)을 배분하는데 굳이 위험 배분이라고 하는 이유는 무엇인가?
-
주식은 채권보다 변동성(위험)이 보통 3~4배 이상 큽니다.
-
자산배분 시 금액 기준으로 주식 50%, 채권 50%로 나누면, 실제 포트폴리오의 위험은 주식이 90% 이상을 지배하게 됩니다. 주식 변동성이 커지거나 변동성 규모가 변하는 경우 포트폴리오 전체의 변동성이 크게 영향 받게 됩니다.
-
“주식에 위험 예산의 50%, 채권에 50%를 할당하겠다”라고 정하면, 위험도가 높은 주식의 금액 비중은 줄이고 채권의 비중을 높여 실질적인 위험 균형을 맞추게 됩니다. (이 개념을 극단적으로 공평하게 나눈 것이 바로 ‘위험 균형(Risk Parity)’ 모델입니다.)
- 이 경우 단위 위험당 수익률들을 투자의 지표로 삼거나 성과평가의 기준이 됩니다.
2. 연금 자산 관리의 자동화 : TDF(Target Date Fund)
리스크 버젯팅 개념을 은퇴 시점에 맞춰 자동으로 구현해 주는 대표적인 금융 상품이 바로 TDF(Target Date Fund)입니다.
① TDF의 핵심 원리 – Glide Path
- TDF는 동일한 펀드 내에서 매년 위험 자산의 비중을 기계적으로 줄여 나갑니다.
-
청년기에는 위험 예산을 주식 등 공격 자산에 높게 할당하여 높은 기대수익률을 추구하고, 은퇴가 가까워질 수록 비행기가 착륙하듯 위험 예산을 채권 등 안전자산으로 자동 이전하여 원금을 지킵니다. 왜 그럴까요? 청년기에는 손실을 보더라도 회복할 시간이 있지만 은퇴가 가까울수록 한번 큰 손실을 보면 회복할 수 있는 시간이 없기 때문입니다. 그래서 위험자산을 점차 줄여가는 자산배분을 기계적으로 실행합니다.
- 이 자산 배분 경로(위험자산의 비중을 줄여가는 과정)를 Glide Path라고 합니다.
- TDF에서는 동일한 이름/전략의 펀드 내에서 가입 시기와 상관없이, 가입자의 은퇴 시기에 맞춰 자산 배분 비중들이 서로 다르게 결정이 되므로, TDF 이름 뒤에 붙는 숫자(예: TDF 2045, TDF 2050)로 구분합니다. 이 숫자는 본인의 예상 은퇴 연도를 의미합니다.
② TDF의 장점과 한계
| 구분 | 주요 특징 |
| 장점 |
· 은퇴 시점에 맞춰 알아서 자산 배분과 리밸런싱을 진행함 · 바쁜 직장인이나 복잡한 계산이 어려운 개인에게 최적의 리밸런싱 대안 |
| 한계 |
· 운용 수수료가 일반 ETF/인덱스 펀드에 비해 다소 높음 · 개개인의 개별 위험 성향이나 맞춤형 자산 구성을 완벽히 반영하긴 어려움 |
현실에서는 자산운용사나 증권사에서 개개인의 펀드를 따로따로 만들어 줄 수 없으므로 증권사의 고객 계좌 기준의 개별 Risk Budgeting 전략을 쓰거나, 자산운용사에서 만기가 결정된(은퇴 시점에 맞춘) 펀드에 일괄 투자하는 방법으로 운용되고 있고 있습니다.
TDF를 만들거나 판매하는 입장이 아닌 개인 고객의 입장에서 보면 개별 계좌에서 발생하는 매매 수수료, 펀드 리밸런싱에 투입되는 비용, 개개인의 리스크 성향이나 시장의 변화가 반영되기 힘든 부분, 위험관리의 미비 등의 관점에서는 아쉬운 점도 많고, 금융기관으로부터 상대적으로 홀대 받는다는 느낌도 받습니다 ( 자동화되고 사전적으로 모델링한 공식으로 몇 개 ETF 묶어서 담고 수수료만 받아가는 듯한 느낌).
특히 한 때 마케팅용으로 유행하던 TDF라는 획일적인 펀드에 던져 놓고 수수료를 뽑아먹는 듯한 느낌은 왠지 지울 수 없습니다.
하지만 원래 의도는 은퇴시기에 맞춰 위험 자산의 비중을 줄여가고 안정적인 자산에 투자하는 비중을 높이는 투자 전략이라는 점을 기억하시기 바랍니다.
3. 개인 투자자를 위한 위험 예산 관리
증권사나 자산운용사의 TDF 상품을 활용하지 않고 직접 인덱스 ETF 등으로 포트폴리오를 구성하는 경우에는 지속적인 관리와 점검이 필수적입니다.
-
최대 낙폭(MDD) 기준 위험 예산 설정: 내가 버틸 수 있는 최대 하락 폭이 -15%라면, 주식 자산의 과거 MDD나 변동성을 감안해 주식 비중의 마지노선을 역산해 둡니다.
-
자산군 간 위험 기여도 점검: 주식, 채권, 파생상품, 대체자산(금, WTI, 부동산 등)의 변동성을 고려하여 단일 자산군이 내 포트폴리오 전체의 위험을 독점하지 않도록 적절한 분산을 지속적으로 실시합니다.
💡 나만의 Risk Budgeting 포트폴리오
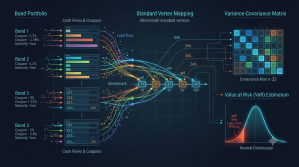
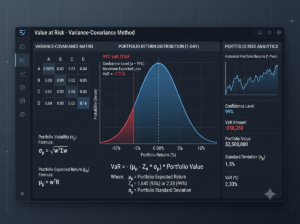
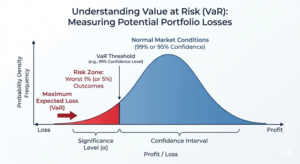
자산별 위험 기여도를 직접 계산하는 것은 금융수학과 통계적인 지식이 필요합니다. 또한 지속적이고 상시적인 모니터링을 통해 위험도의 변화가 감지되거나 최대 낙폭(MDD) 이상의 낙폭이 발생할 경우 신속하고 기계적인 자산 비중 축소와 리밸런싱이 필요합니다.
저는 제가 투자한 금액이 급격히 줄어들 때만 주의해야 한다는 점을 추가하고 싶습니다. 이 방식은 시장 변동성이 큰 특정 시기에만 유효합니다.
네 맞습니다. 자산 배분 전략을 쓰는 입장에서는 사실 시장 변동성이 큰 경우 그냥 원칙만 고집하다가 큰 손실을 볼 수도 있는게 사실입니다 (폭락하고 나서 파는 경우, 폭락이와서 팔았는데 급격한 반등을 하는 경우).
간혹 EWMA 방식으로 최근 변동성이 커진 위험자산의 비중을 줄이기도 합니다만 저는 개인적으로 찬성하지는 않습니다.
연기금들에서는 사전에 정의된 Risk 관리(VaR한도, 손실한도 등)에서 사전 설정된 한도 초과시 액션에 들어갑니다. 그런데 정작 수익률은 형편없기도 합니다.