5. 분산-공분산 법의 계산
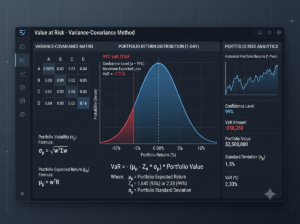
분산-공분산법(일명 Delta-Normal Method)에 대해서는 이미 앞에서 언급한 바와 같이 포트폴리오의 분산을 계산하여
\(\sigma_p = \sqrt{w_A^2 \sigma_A^2 + w_B^2 \sigma_B^2 + 2 w_A w_B \sigma_A \sigma_B \rho_{AB}}\)이 포트폴리오 변동성으로 포트폴리오 VaR를 계산하는 방법과
Portfolio VaR = \(V_p \times Z_\alpha \times \sigma_p\)
분산-공분산 Matrix와 자산별 금액을 Matrix 에 넣고 Matrix 연산으로 끝내는 방법
- 투자금액 벡터 (W): 각 자산별 평가금액 또는 비중 벡터 (\(\times 1\))
- 공분산 행렬 (\(\Sigma\)): 자산 간 수익률의 분산과 공분산을 담은 \(N \times N\) 행렬
- 포트폴리오 분산 (\(\sigma_p^2\)): \(W^T \Sigma W\)
- 최종 포트폴리오 VaR:\({Portfolio VaR} = Z_\alpha \times \sqrt{W^T \Sigma W}\)
이 있습니다.
이제 이 Matrix 연산 방법을 하나씩 차근차근 보도록 하겠습니다.
간략히 전체과정을 요약하면 포트폴리오의 분산을구하기 위한 Matrix에 포트폴리오 금액(각 변동성들에 해당하는 금액들)을 곱해서 구한다 하겠습니다.
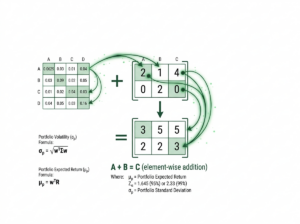
포트폴리오의 전체 분산을 구하는 행렬식은 \(\sigma_p^2 = w^T \Sigma w\)로 구할 수 있습니다,
이를 이해하기 쉽게 단계별로 상세히 분해해서 설명하면
(1) 필요한 행렬의 정의자산이 3개(A, B, C)인 포트폴리오인 경우
- 가중치 벡터 (\(w\))는 포트폴리오 내 각 자산의 투자 비중을 나타내는 \(\(3 \times 1\)\) 열벡터(Column Vector)입니다.
- 전치 가중치 벡터 (\(w^{T}\))는 가중치 벡터를 뒤집은 \(\(1 \times 3\)\) 행벡터(Row Vector)입니다.
- 분산-공분산 행렬 (\(\Sigma \))은 각 자산의 분산(대각선)과 자산 간의 공분산(비대각선)을 나타내는 \(3 \times 3\) 정방행렬입니다. (\(\sigma _{AB}\)는 A와 B의 공분산)
(2) 핵심 행렬 연산 단계 (\(w^T \Sigma w\))
포트폴리오의 분산\((\sigma _{p}^{2})\)을 구하는 공식인 \(w^T \Sigma w\)는 다음과 같이 순서대로 계산합니다. 연산은 왼쪽에서 오른쪽으로 진행하므로, 먼저 (1) \(w^T \times \Sigma\)를 한 뒤 그 결과에 (2) \(\times w\)를 해줍니다.
1단계: \(w^T \times \Sigma\) (행벡터와 행렬의 곱) \((1 \times 3)\) 행벡터와 \((3 \times 3)\) 행렬을 곱하면 \((1 \times 3)\) 행벡터가 나옵니다. \[\begin{aligned}w^{T}\Sigma &=\left[\begin{matrix}w_{A}&w_{B}&w_{C}\end{matrix}\right]\left[\begin{matrix}\sigma _{A}^{2}&\sigma _{AB}&\sigma _{AC}\\ \sigma _{BA}&\sigma _{B}^{2}&\sigma _{BC}\\ \sigma _{CA}&\sigma _{CB}&\sigma _{C}^{2}\end{matrix}\right]\\ &=\left[\begin{matrix}(w_{A}\sigma _{A}^{2}+w_{B}\sigma _{BA}+w_{C}\sigma _{CA})&(w_{A}\sigma _{AB}+w_{B}\sigma _{B}^{2}+w_{C}\sigma _{CB})&(w_{A}\sigma _{AC}+w_{B}\sigma _{BC}+w_{C}\sigma _{C}^{2})\end{matrix}\right]\end{aligned}\]
2단계: \((w^T \Sigma) \times w\) (행벡터와 열벡터의 곱) 1단계에서 나온 \((1 \times 3)\) 행벡터에 원래의 \((3 \times 1)\) 열벡터 \(w\)를 곱해줍니다.
결과는 하나의 숫자인 스칼라(Scalar) 값이 되며, 이것이 곧 포트폴리오의 분산입니다. (단, \(\sigma_{AB} = \sigma_{BA}\) 임을 활용해 결합합니다)
\[\begin{aligned}\sigma _{p}^{2}=(w^{T}\Sigma )w&=\left[\begin{matrix}(w_{A}\sigma _{A}^{2}+w_{B}\sigma _{BA}+w_{C}\sigma _{CA})&(w_{A}\sigma _{AB}+w_{B}\sigma _{B}^{2}+w_{C}\sigma _{CB})&(w_{A}\sigma _{AC}+w_{B}\sigma _{BC}+w_{C}\sigma _{C}^{2})\end{matrix}\right]\left[\begin{matrix}w_{A}\\ w_{B}\\ w_{C}\end{matrix}\right]\\ &=w_{A}(w_{A}\sigma _{A}^{2}+w_{B}\sigma _{BA}+w_{C}\sigma _{CA})+w_{B}(w_{A}\sigma _{AB}+w_{B}\sigma _{B}^{2}+w_{C}\sigma _{CB})+w_{C}(w_{A}\sigma _{AC}+w_{B}\sigma _{BC}+w_{C}\sigma _{C}^{2})\\ &=w_{A}^{2}\sigma _{A}^{2}+w_{B}^{2}\sigma _{B}^{2}+w_{C}^{2}\sigma _{C}^{2}+2w_{A}w_{B}\sigma _{AB}+2w_{A}w_{C}\sigma _{AC}+2w_{B}w_{C}\sigma _{BC}\end{aligned}\]이 최종 수식이 우리가 고등학교나 재무관리 시간 등에 배우는 포트폴리오 분산 공식과 완전히 일치하는 것을 볼 수 있습니다. 자산이 수십, 수백 개로 늘어나더라도 컴퓨터는 이 \(w^T \Sigma w\)라는 단순한 행렬 연산 하나로 이를 아주 빠르게 계산해 냅니다.
(3) 최종 VaR 산출 단계
행렬 연산을 통해 포트폴리오 분산 ( \(\sigma _{p}^{2} \) )을 구했다면, VaR를 구하는 것은 간단한 사칙연산 영역입니다.
- 포트폴리오 표준편차(\(\sigma _{p}\)) 계산: \(\sigma _{p}=\sqrt{\sigma _{p}^{2}}\)
- 신뢰수준에 따른 Z-값(신뢰계수) 설정:
-
- 95% 신뢰수준 \(\rightarrow \)\(Z = 1.645\)
- 99% 신뢰수준 \(\rightarrow \) \(Z = 2.326\)
- 수익률 기준
VaR(%) = \(\times \sigma _{p}\)
- 금액 기준 VaR (단위: 원/달러 등): 포트폴리오의 총 자산 가치(\(V_{0}\))를 곱해줍니다.
VaR(금액) =\(V_{0}\times Z\times \sigma _{p}\)
💡 금액(배분액) 행렬을 바로 쓰는 대안 공식
비중(\(w\)) 대신 각 자산에 투자된 실제 금액 벡터(\(W\)를 사용하면 곱셈을 한 번 생략하고 곧바로 금액 단위의 VaR 구할 수도 있습니다.
\(W = \begin{bmatrix} \text{A자산 투자금액} \\ \text{B자산 투자금액} \\ \text{C자산 투자금액} \end{bmatrix}\) 이라면,
금액 분산 = \(W^T \Sigma W\) 가 되며, VaR(금액) = \(Z \times \sqrt{W^T \Sigma W}\) 로 한 번에 산출됩니다.