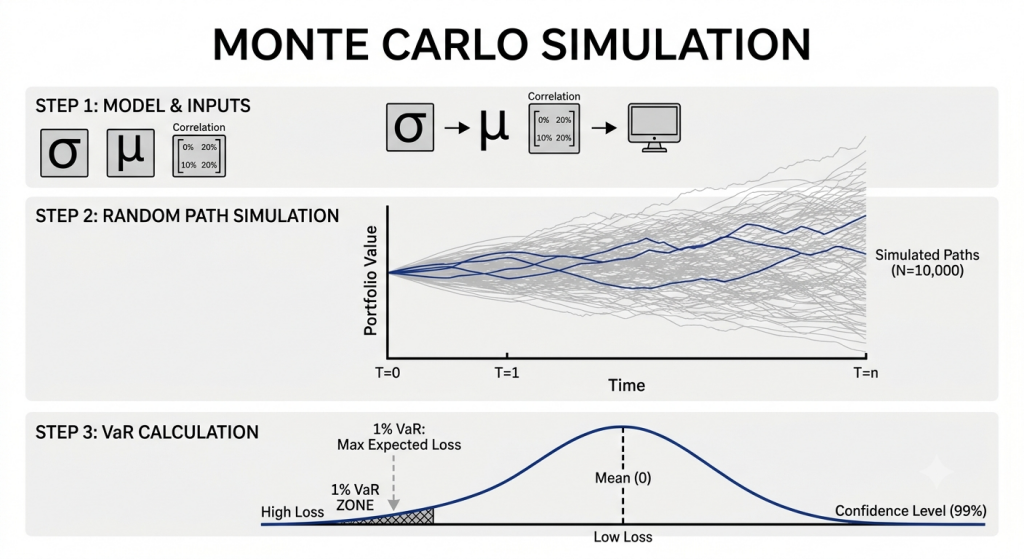
1. 몬테카를로 시뮬레이션이란?
앞선 두 방법의 한계를 극복하기 위해 등장한 방법입니다.
- 분산-공분산 법의 한계: 정규분포를 가정하므로 현실의 비선형성이나 극단적인 상황을 놓치기 쉽습니다.
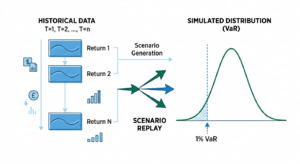
- 역사적 시뮬레이션의 한계: 과거 데이터에만 의존하므로 “과거에 없던 새로운 충격(블랙스완)”은 반영할 수 없습니다.
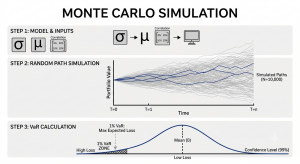
몬테카를로 시뮬레이션은 수학적 확률 모델(가장 대표적으로 기하학적 브라운 운동이나 다변량 정규분포 등)을 바탕으로, 컴퓨터 난수(Random Number)를 이용해 수천~수만 개의 가상의 미래 가격 경로(Scenario)를 인위적으로 창조하여 VaR를 측정하는 모수적·확률적 시뮬레이션 방식입니다.
2. 계산 방법
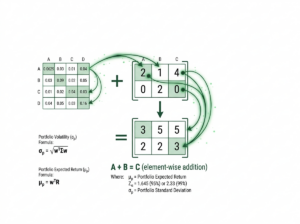
- 확률 모델 및 모수 설정: 포트폴리오 구성 자산들의 기대수익률, 변동성, 그리고 자산 간의 상관관계(공분산 행렬)를 추정합니다. 위험 요인(Risk Factor)인 주식 가격, 각 금리 구간 별 금리, 환율 등의 변화량을 계산하여 분산-공분산 Matrix를 생성합니다.
- 대규모 난수 시나리오 생성 (Simulation): 컴퓨터를 이용해 미래 일정 시점(예: 1일 뒤)에 발생할 수 있는 자산 가격 변동의 난수를 발생시킵니다.
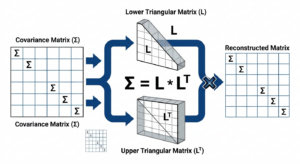
- 이 때 발생한 난수들은 서로 상관관계가 존재하지 않아 통계적으로 완벽히 독립적(Uncorrelated, 상관계수 \(\rho = 0\)) 입니다. 이 난수들을 사용하게 되면 현실적으로 전혀 존재하지 않을 시나리오이므로 각 난수 ( 하루 수익률 변동 값 )를 상관관계가 존재하는 난수들로 변경해 줍니다( 콜레스키 분해 : Cholesky Decomposition 와 PCA 분석은 다음 글에서 설명).
- 포트폴리오 가치 재평가 (Re-pricing): 만들어진 각 종목, 자산들의 수익률이 적용된 가상 시장 상황을 반영한 현재 포트폴리오(채권, 파생상품 등)의 가치를 일일이 재계산하여 가상 손익(P&L) 값을 얻습니다.
- 난수 생성부터 포트폴리오 가치 재평가 계산까지를 수만 회(예: 10,000회 이상)시행합니다.
- VaR 도출: 도출된 수만 개의 손실 데이터들을 오름차순으로 정렬한 뒤, 원하는 신뢰수준(예: 99%)에 해당하는 하위 지점의 손실액을 최종 VaR로 확정합니다.
3. 주요 장단점
| 구분 | 몬테카를로 시뮬레이션 (Monte Carlo Simulation) |
| 장점 |
|
| 단점 |
|
4. 가격 계산 엔진
역사적 시뮬레이션법과 마찬가지로 완전가치평가법으로 전체 자산의 가격 변동을 계산하기 위해서는 가격 계산 엔진( Pricing Engine )이 필수입니다. 주식가격 계산과 촐레스키 분해, PCA 분석 등은 단순 산수에 불과하지만, 난수로 발생 된 위험요인 ( Risk Factor )의 변화량을 적용하여 실제 포트폴리오의 가상 손익을 계산하기 위해서는 모든 자산의 가격을 재 계산해야 합니다.
이를 위해서는 모든 채권, 옵션, 파생상품들의 가격을 재 계산이 가능한 가격 계산 엔진을 준비해야 합니다.